- Главная страница
- Власть
- Власть
- Международная ИФНС России № 21 по Иркутской области
Международная ИФНС России № 21 по Иркутской области
12.10.2026
Что делать, если в налоговом уведомлении некорректная информация
Сведения о налогооблагаемом имуществе и его владельце (включая характеристики имущества, налоговую базу, правообладателя, период владения) в налоговые органы представляют органы МВД России, осуществляющие регистрацию (миграционный учет) физических лиц по месту жительства (месту пребывания), органы Росреестра, осуществляющие кадастровый учет и государственную регистрацию прав на недвижимое имущество, органы МВД России, МЧС России, Росавиации, Росморречфлота, органы гостехнадзора, осуществляющие регистрацию транспортных средств, органы (учреждения), уполномоченные совершать нотариальные действия, и нотариусы, органы МВД России, осуществляющие выдачу и замену документов, удостоверяющих личность гражданина Российской Федерации и т.п.
Если, по мнению налогоплательщика, в налоговом уведомлении имеется неактуальная (некорректная) информация об объекте имущества или его владельце (в т.ч. о периоде владения объектом, налоговой базе, адресе), то для её проверки и актуализации необходимо обратиться в налоговые органы любым удобным способом:
1) для пользователей личного кабинета налогоплательщика – через этот сервис на сайте ФНС России;
2) для иных лиц: посредством личного обращения в любой налоговый орган либо путём направления почтового сообщения, или с использованием интернет-сервиса ФНС России «Обратиться в ФНС России».
По общему правилу, налоговому органу требуется проведение проверки на предмет подтверждения наличия/отсутствия установленных законодательством оснований для перерасчета налогов и изменения налогового уведомления (направление запроса, проверка информации о наличии налоговой льготы, определение даты начала применения актуальной налоговой базы и т.п.), обработка полученных сведений и внесение необходимых изменений в информационные ресурсы.
При наличии оснований для перерасчета налога и формирования нового налогового уведомления налоговый орган не позднее 30 дней (в исключительных случаях указанный срок может быть продлен не более чем на 30 дней): пересмотрит ранее начисленную сумму налога, сформирует (при наличии оснований) новое налоговое уведомление с указанием нового срока уплаты налога и направит ответ на обращение налогоплательщика (разместит его в личном кабинете налогоплательщика).
Дополнительную информацию можно получить по телефону налогового органа или контакт-центра ФНС России: 8-800-222-22-22.
28.09.2026
Как проверить налоговые ставки и льготы, указанные в налоговом уведомлении
Налоговые ставки и льготы устанавливаются нормативными правовыми актами различного уровня:
- по транспортному налогу: главой 28 НК РФ и законами субъектов Российской Федерации по месту нахождения транспортного средства;
- по земельному налогу и налогу на имущество физических лиц: главами 31, 32 НК РФ и нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения, нормативными правовыми актами представительного органа федеральной территории "Сириус") по месту нахождения объектов недвижимости.
С информацией о налоговых ставках, налоговых льготах и налоговых вычетах (по всем видам налогов во всех муниципальных образованиях) можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/) либо обратившись в налоговые органы или в контакт-центр ФНС России (тел. 8-800-222-22-22).
21.09.2026
Почему в 2026 году изменились суммы налогов на имущество
Поскольку расчет налогов проводится исходя из налоговых ставок, льгот и налоговой базы, определяемой на региональном и муниципальном уровне, причины изменения величины налогов в конкретной ситуации можно уточнить в налоговом органе или обратившись в контакт-центр ФНС России (тел. 8-800-222-22-22). Существуют и общие основания для изменения налоговой нагрузки.
Транспортный налог.
Рост налога может обуславливаться следующими причинами:
1) изменение налоговых ставок и (или) отмена льгот, полномочия по установлению которых относятся к компетенции субъектов РФ. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/);
2) применение повышающих коэффициентов при расчете налога за легковые автомашины средней стоимостью от 10 млн. руб. согласно размещённому на сайте Минпромторга России Перечню легковых автомобилей средней стоимостью от 10 миллионов рублей для налогового периода 2025 года;
3) наличие иных оснований (например, в результате утраты права на применение льготы, поступления уточненных сведений от органов, осуществляющих государственную регистрацию транспортных средств, и т.п.).
Земельный налог.
Рост налога может обуславливаться следующими причинами:
1) изменение налоговых ставок и (или) отмена льгот, полномочия по установлению которых относятся к компетенции представительных органов муниципальных образований. С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/);
2) изменением кадастровой стоимости земельного участка в течение 2025 года, например, вследствие изменения характеристик земельного участка (вида разрешенного использования, категории земель, площади);
3) наличием иных оснований (например, в результате перерасчета налога, утраты права на применение льготы, поступления уточненных сведений от органов Росреестра и т.п.).
Налог на имущество физических лиц.
Рост налога может обуславливаться изменением налоговых ставок или отменой льгот, полномочия по установлению которых относятся к компетенции представительных органов муниципальных образований (городов федерального значения). С информацией о налоговых ставках и льготах можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/).
07.09.2026
Что такое налоговое уведомление и как его исполнить
Обязанность по ежегодному исчислению налогов в отношении транспортных средств и недвижимого имущества налогоплательщиков - физических лиц возложена на налоговые органы (пункт 2 статьи 52 Налогового кодекса Российской Федерации, далее – НК РФ).
В связи с этим налоговые органы не позднее 30 дней до наступления срока уплаты по налогам на имущество направляют налогоплательщикам налоговые уведомление для уплаты налогов.
Форма налогового уведомления утверждена приказом ФНС России от 27.09.2022 № ЕД-7-21/866@ и включает сумму налога, подлежащую уплате, сведения об объекте налогообложения, налоговой базе, сроке уплаты налога, а также сведения, необходимые для перечисления налога в качестве единого налогового платежа в бюджетную систему Российской Федерации (QR-код, штрих-код, УИН, банковские реквизиты платежа).
В случае, если общая сумма налогов, исчисленных налоговым органом, составляет менее 300 рублей, налоговое уведомление не направляется, за исключением случая направления налогового уведомления в году, по истечении которого утрачивается возможность направления такого налогового уведомления.
Налоговое уведомление может быть направлено по почте заказным письмом или передано в электронной форме через личный кабинет налогоплательщика, личный кабинет на едином портале государственных и муниципальных услуг.
Налогоплательщик (его законный или уполномоченный представитель) вправе получить налоговое уведомление на бумажном носителе под расписку в любом налоговом органе либо через многофункциональный центр предоставления государственных и муниципальных услуг (далее – МФЦ) на основании заявления о выдаче налогового уведомления.
Налоговое уведомление передается налогоплательщику (его законному или уполномоченному представителю либо через МФЦ) в срок не позднее пяти дней со дня получения налоговым органом заявления о выдаче налогового уведомления (форма заявления утверждена приказом ФНС России от 20.10.2022 № ЕД-7-21/947@).
Налоговое уведомление за налоговый период 2025 года должно быть исполнено (налоги в нём оплачены) не позднее 1 декабря 2026 года, за исключением случаев переноса сроков уплаты налогов на имущество на основании постановлений Правительства Российской Федерации (см., например, постановления Правительства РФ от 04.09.2024 № 1222 «О мерах поддержки лицам, осуществляющим деятельность на отдельных территориях Курской области», от 07.12.2024 № 1735 «О мерах поддержки жителям отдельных территорий Курской области, не осуществляющим предпринимательскую деятельность»).
24.08.2026
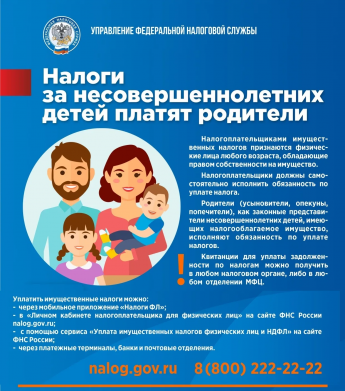
Законные представители несут полную ответственность за уплату налогов и погашение задолженности своих несовершеннолетних детей
Законные представители (родители, усыновители, опекуны или попечители) несут полную ответственность за уплату налогов и погашение задолженности своих несовершеннолетних детей. Эта обязанность закреплена в статьях 26–28 Гражданского кодекса РФ и статье 27 Налогового кодекса РФ.
Если налог на имущество (квартиру, дом, земельный участок), зарегистрированное на ребенка, или НДФЛ с продажи его доли не оплачивается вовремя, Федеральная налоговая служба (ФНС России) инициирует процедуру принудительного взыскания. Взыскание производится в упрощенном порядке: сумма долга вместе с пенями списывается напрямую с банковских счетов или зарплатных карт родителей.
Для контроля налоговых обязательств рекомендуется подключить функцию «Семейный доступ» в личном кабинете налогоплательщика на сайте налогового ведомства. Это позволяет видеть начисления по имуществу ребенка в своем профиле и оплачивать их онлайн. Существует несколько официальных и надежных способов, с помощью которых родители могут проверить наличие налоговых начислений и задолженности своих несовершеннолетних детей:
1. Личный кабинет налогоплательщика (сервис «Семейный доступ»).
Это самый удобный способ контроля. ФНС разработала специальный функционал, который позволяет объединить профили родителя и ребенка. Для этого необходимо:
- зарегистрировать личный кабинет для ребенка (через налоговую инспекцию с паспортом родителя и свидетельством о рождении, либо через подтвержденную учетную запись Госуслуг).
- в личном кабинете родителя в разделе «Профиль» перейти во вкладку «Семейный доступ», ввести ИНН ребенка и отправить запрос на подключение.
- подтвердить этот запрос в личном кабинете самого ребенка.
После настройки все начисления по имуществу несовершеннолетнего будут отображаться в разделе «Налоги» родительского профиля, где их можно сразу оплатить онлайн без ввода реквизитов вручную.
2. Портал «Госуслуги».
Если у ребенка есть собственная подтвержденная учетная запись (доступна с 14 лет), информация о налоговой задолженности автоматически появится и в профиле родителей, если они добавлены как законные представители или настроена передача уведомлений. |Родители могут получить уведомление о задолженности. Также проверить долги можно в общем разделе портала «Поиск налогов».
3. Сервисы банков и приложения.
Узнать сумму долга можно напрямую через банковские мобильные приложения большинства крупных российских банков. Для поиска достаточно зайти в раздел платежей «Налоги, штрафы, пошлины», выбрать поиск по ИНН и ввести индивидуальный номер налогоплательщика ребенка.
4. Традиционные способы.
Для получения налогового уведомления родители могут лично обратиться в любую инспекцию ФНС или МФЦ со своим паспортом и свидетельством о рождении ребенка.
Важно помнить, что налоговые уведомления не всегда приходят по почте: если у ребенка подключен электронный документооборот или семейный доступ, бумажное письмо отправлено не будет. Кроме того, сведения о налогах защищены режимом налоговой тайны, поэтому узнать точную сумму долга просто по телефону горячей линии ФНС невозможно — потребуется идентификация личности представителя и подтверждение родства.